 Sesiones en vivo

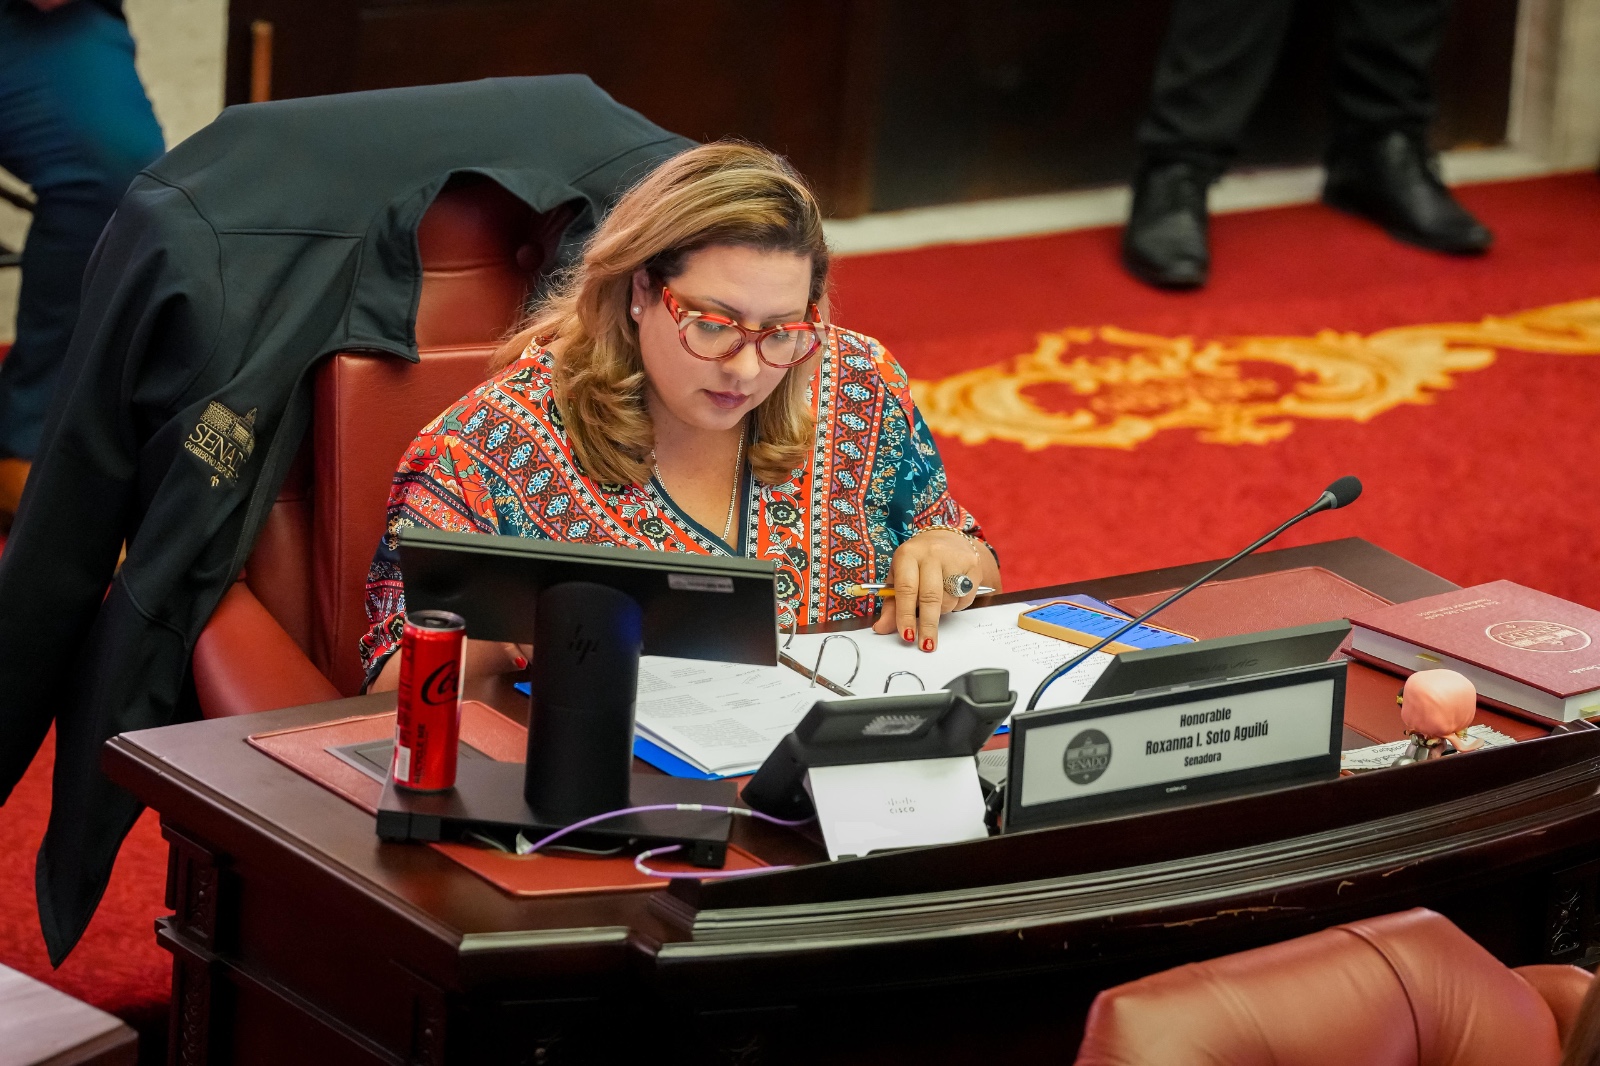
(San Juan, PR)- La senadora por acumulación Roxanna I. Soto Aguilú radicó ayer la Resolución Concurrente del Senado 20 para solicitar formalmente al Congreso de los Estados Unidos que revise y enmiende PROMESA con el propósito de acelerar y completar la terminación de la Junta de Supervisión y Administración Financiera para Puerto Rico mediante una ruta de salida objetiva, medible y sujeta a términos definidos.
Soto Aguilú es integrante de la Comisión de Relaciones Federales y Viabilización del Mandato del Pueblo para la Solución del Estatus, presidida por el vicepresidente del Senado, Carmelo J. Ríos Santiago. Desde ese foro, que atiende los asuntos en los que la legislación federal incide sobre el funcionamiento del Gobierno de Puerto Rico, la senadora sostuvo que la discusión sobre la permanencia de la Junta debe llevarse directamente al Congreso, que fue quien creó la estructura mediante legislación federal.
“Este es, por definición, un asunto federal. Puerto Rico no puede desmantelar unilateralmente una estructura creada por el Congreso, pero sí puede exigirle al Congreso una ruta concreta para su terminación y, mientras se completa esa transición, exigir que la propia Junta reduzca sus gastos operacionales, contratos y consultorías de manera proporcional.”
La medida reconoce que la Asamblea Legislativa de Puerto Rico no puede abolir unilateralmente una estructura creada por ley federal. Por ello, dirige el reclamo al Congreso y propone cambios concretos al andamiaje de PROMESA para evitar que una supervisión concebida como extraordinaria se prolongue indefinidamente por ausencia de un calendario de salida.
La Resolución propone que el Congreso establezca un Plan Federal de Terminación o Termination Roadmap dentro de los noventa (90) días de aprobada la legislación federal correspondiente. Ese plan tendría que identificar, requisito por requisito de la Sección 209 de PROMESA, qué se ha cumplido, qué falta, qué evidencia se requiere, qué entidad es responsable y cuál es la fecha objetivo para cada hito y para la terminación final.
También solicita una determinación oportuna sobre el tratamiento de los Años Fiscales 2026 y 2027 bajo los criterios de contabilidad de acumulación modificada; parámetros objetivos para determinar qué constituye acceso adecuado a los mercados de crédito y tasas razonables; validación independiente de los requisitos de terminación; un término máximo de treinta (30) días para que la Junta emita la certificación una vez se acredite el cumplimiento; un Exit Scorecard periódico; una fecha objetivo de terminación; y la consideración de una cláusula de expiración o requisito de reautorización congresional para cualquier extensión.
La medida además exige una fase formal de reducción progresiva de operaciones o wind-down, mediante la cual se transfieran funciones, datos, modelos y capacidades fiscales al Gobierno de Puerto Rico mientras disminuyen, de forma proporcional, el personal, los contratos, los servicios profesionales y de consultoría y los costos de la Junta.
“La disciplina fiscal no puede ser una obligación unilateral. Si a las agencias se les exige justificar cada dólar, cada servicio y cada decisión de personal, la estructura que fiscaliza a Puerto Rico también tiene que demostrar, con la misma transparencia, cuánto cuesta, por qué ese costo continúa y cómo se va reduciendo conforme se acerca el final de su mandato.”
El costo de la Junta frente a agencias permanentes
Soto Aguilú señaló que el planteamiento también parte de una comparación fiscal concreta. En el informe de Fondo General por agencias para el Año Fiscal 2027 publicado por la Oficina de Gerencia y Presupuesto, la Junta aparece con $59.323 millones. En la misma base presupuestaria, la Oficina del Contralor figura con $56.170 millones; la Oficina del Inspector General con $19.956 millones; la Oficina de la Procuradora de las Mujeres con $7.271 millones; la Oficina del Procurador del Veterano con $4.297 millones; la Oficina del Procurador de las Personas de Edad Avanzada con $3.222 millones; la Defensoría de las Personas con Impedimentos con $2.913 millones; la Oficina del Procurador del Paciente con $2.067 millones; y la Oficina de Protección y Defensa de las Personas con Impedimentos con $1.185 millones.
Las seis oficinas de protección ciudadana que atienden mujeres, veteranos, personas de edad avanzada, personas con impedimentos y pacientes suman $20.955 millones del Fondo General; la partida de la Junta equivale a aproximadamente 2.8 veces esa cantidad. La comparación se realiza sobre la misma base de Fondo General y no implica que esos recursos puedan ser reasignados inmediatamente bajo la ley vigente.
“Mientras las agencias y los servidores públicos tienen que justificar servicios, plazas y mejoras salariales bajo criterios fiscales estrictos, los gastos recurrentes de la propia estructura fiscalizadora también deben someterse al mismo escrutinio. No puede exigirse disciplina hacia afuera sin demostrar disciplina hacia adentro.”
PROMESA exige actualmente que Puerto Rico provea una fuente dedicada suficiente para cubrir los gastos de la Junta. La R. Conc. del S. 20 plantea que, si el Congreso concluye que la Junta debe permanecer más allá de una transición razonable y con fecha definida, cualquier extensión adicional de esa supervisión sea sufragada con fondos federales y no con recursos del Fondo General de Puerto Rico.
La senadora destacó además que la propia Junta ha reconocido durante 2026 la transferencia de capacidades presupuestarias al Gobierno y ha descrito iniciativas dirigidas a crear un entorno “post-PROMESA”. En junio de 2026, la Junta informó que continuará evaluando la implantación de las guías de contabilidad de acumulación modificada para los presupuestos de los años fiscales 2026 y 2027. Para Soto Aguilú, esas expresiones hacen necesario que el Congreso convierta la transición en un proceso con métricas y términos verificables.
“No estamos proponiendo regresar a déficits, abandonar controles o desconocer obligaciones válidas. Puerto Rico puede mantener presupuestos balanceados, transparencia y responsabilidad fiscal sin financiar indefinidamente una estructura extraordinaria. Lo que pedimos es una ruta de salida con fecha, métricas y reducción real de costos.”
La R. Conc. del S. 20 también solicita una evaluación independiente de la GAO sobre costos y progreso hacia la terminación, una rendición final de cuentas, la devolución de balances territoriales no comprometidos o no utilizados, y la transferencia ordenada de información, sistemas, metodologías y herramientas desarrolladas con fondos públicos.
